
- 山口県の不動産売却は株式会社リプラスにお任せください
- ブログ一覧
- 相続空き家を3年以内に売却したい!手続きの注意点についても解説
相続空き家を3年以内に売却したい!手続きの注意点についても解説
2026-09-15
- この記事のハイライト
- ●相続した空き家を3年以内に売却すると最高3000万円の控除が適用され税負担を大きく軽減できる
- ●空き家の特例と併用はできないが相続から3年10か月以内の売却なら相続税を取得費に加算できる
- ●売却時は義務化された3年以内の相続登記や諸費用を考慮し早めに不動産会社や専門家へ相談するべきだ
親などから相続した大切な不動産を今後どう管理すべきか、また売却時の税金負担をどのように抑えるべきかでお悩みではありませんか。
そのまま放置すると維持費が膨らむだけでなく、一定の期間を過ぎてしまうと国が用意している有利な節税制度を利用できず、大きく損をしてしまう可能性があります。
本記事では、「相続空き家の特例」や「取得費加算の特例」を活用し、3年以内に不動産を売却して大幅に節税する具体的な仕組みと実務上の注意点について解説します。
不動産をこれから相続するご予定の方や、最近物件を引き継いで適切な売却タイミングを迷っている方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
相続空き家の特例で3年以内売却を有利に
不動産を相続後、3年以内に売却して節税するために押さえるべき手段には、主に相続空き家の特例があります。
まずは、この特例の概要や、適用される条件について詳しく解説していきます。
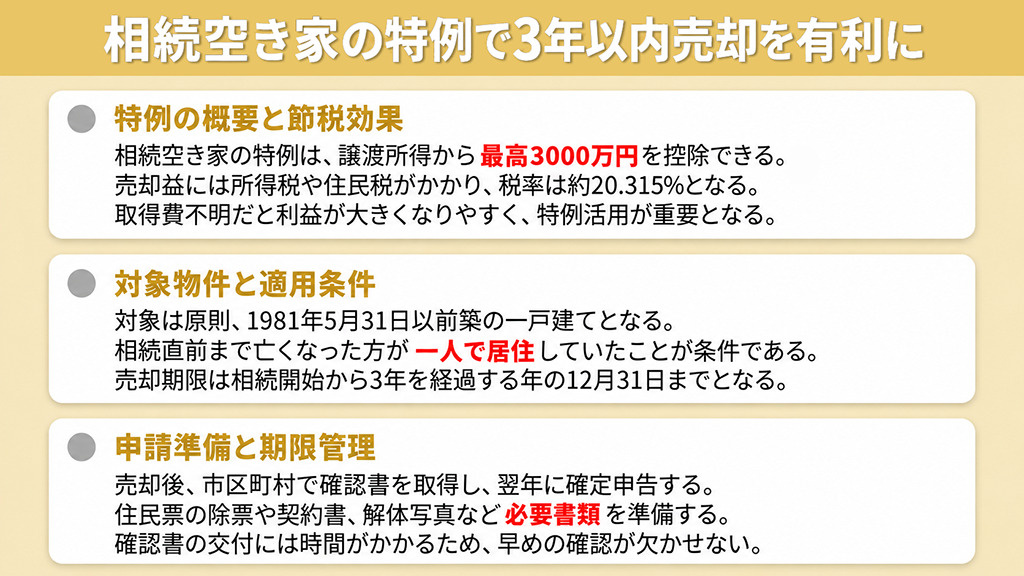
特例の概要と節税効果
相続空き家の特例は、一定の要件を満たす家屋や解体後の敷地を売却した際、譲渡所得から最高3000万円を控除できる制度です。
譲渡所得は売却代金から取得費と譲渡費用を差し引いた利益で、この金額に所得税や住民税がかかります。
相続不動産は亡くなった方の所有期間も引き継ぐため、長期譲渡所得として約20.315%の税率になるケースが一般的です。
取得費が分からない場合は売却価格の5%を概算取得費とするため、利益が大きくなりやすくなります。
特例を使えば最高3000万円まで控除でき、課税対象額を大きく抑えられる可能性があります。
対象物件と適用の条件
対象は、原則として1981年5月31日以前に建築され、相続直前まで亡くなった方が一人で暮らしていた一戸建てです。
売却期限は相続開始から3年を経過する日の属する年の12月31日までで、売却価格の合計が1億円以下であることも条件です。
老人ホーム入所中でも、要介護認定などを受け、入所後に賃貸や親族の居住がなければ対象になることがあります。
家屋は耐震基準を満たすか解体する必要がありますが、2024年1月1日以降は一定条件で買主側の工事も認められました。
なお、相続人が3人以上いる場合は、1人あたり最高2000万円の控除となります。
実務の流れと成功のコツ
特例を使う場合は、売却と引渡し後に市区町村へ確認書を申請し、翌年の確定申告で必要書類を提出します。
申請には住民票の除票や売買契約書の写し、解体後の写真など、売却方法に応じた資料が必要です。
老人ホーム入所の要件を使う場合は、要介護認定証や入所契約書、公共料金の利用状況がわかる資料なども準備します。
確認書の交付には数週間から1か月ほどかかることもあるため、早めに窓口へ確認すると安心です。
譲渡日は原則として引渡し日ですが、売買契約の効力発生日を譲渡日として確定申告することもできるため、期限には余裕を持って進めましょう。
▼この記事も読まれています
空き家の適した処分方法とは?3つの方法のメリットとデメリットを解説!
\お気軽にご相談ください!/
取得費加算を活用して相続税を経費化する
前章では控除の特例について述べましたが、すでに納めた相続税の扱いも気になるポイントではないでしょうか。
ここでは、取得費加算の特例を利用した、効果的な節税方法について詳しく解説していきます。
特例の仕組みと計算式
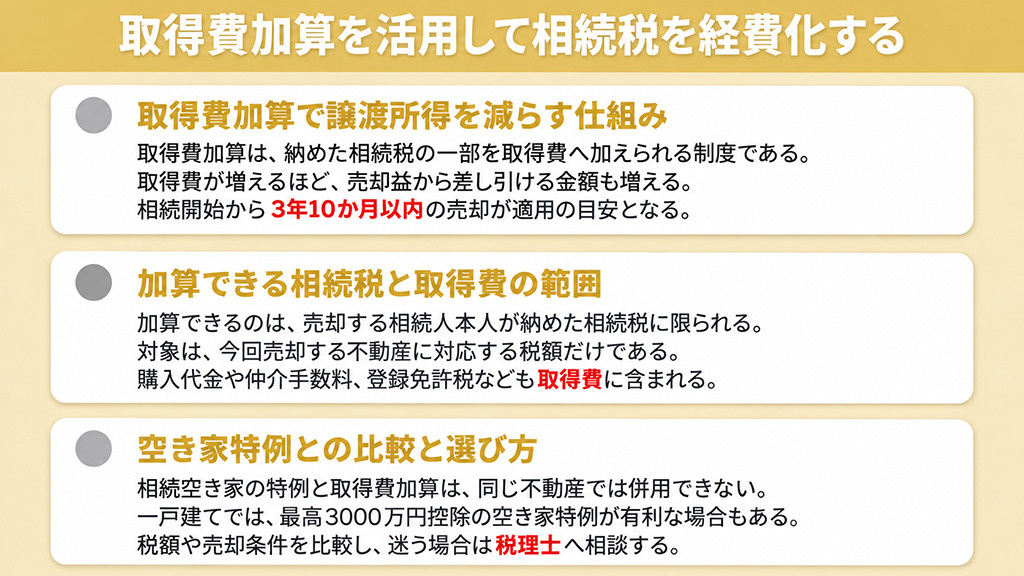
取得費加算の特例は、相続や遺贈で取得した不動産を一定期間内に売却した際、納めた相続税の一部を取得費へくわえられる制度です。
取得費が増えると売却代金から差し引ける金額も増えるため、課税対象となる譲渡所得を減らせます。
適用期限は相続税の申告期限の翌日から3年以内で、実質的には相続開始から3年10か月以内の売却が必要です。
相続税1000万円、全体の基準額1億円、売却不動産の評価額4000万円なら、加算額は400万円となります。
税率を約20.315%とすると約80万円以上の負担軽減が見込めますが、加算額は譲渡益が上限です。
加算できる範囲と具体例
取得費に加算できるのは、売却する相続人本人が納めた相続税のうち、今回売却する不動産に対応する部分だけです。
ほかの相続人が納めた相続税や、現金や預貯金など売却しない財産に対応する税額は含められません。
本来の取得費には、亡くなった方が購入した際の代金のほか、仲介手数料や登録免許税、測量費などが含まれるのです。
建物は経年による価値の減少分を差し引き、売却時点の取得費を計算する必要があります。
購入価格が分からず売却代金の5%を概算取得費とする場合でも、相続税の加算額を上乗せできます。
特例の併用不可と選び方
相続空き家の特例と取得費加算の特例は、同じ不動産の売却では併用できないため、どちらか一方を選ぶ必要があります。
対象要件を満たす一戸建てなら、最高3000万円を控除できる空き家特例のほうが有利になるケースは少なくありません。
一方、建築時期や居住状況の条件から使えない場合は、3年10か月以内の売却を目安に取得費加算を検討できます。
納めた相続税が多く加算額が大きい場合は、取得費加算のほうが手取り額を増やせる可能性もあります。
売却価格や取得費、譲渡費用を整理して比較し、迷う場合は税理士などへ相談すると安心です。
▼この記事も読まれています
近年増えている空き家問題!回避のために知っておきたい対策とは?
\お気軽にご相談ください!/
相続不動産を売却する際の実務上の注意点
ここまで2つの節税特例を解説しましたが、実際の売却活動を始めるための注意点もおさえておきましょう。
最後に、名義変更の手続きや、進行管理の重要性について解説していきます。
名義変更と手続きの順序
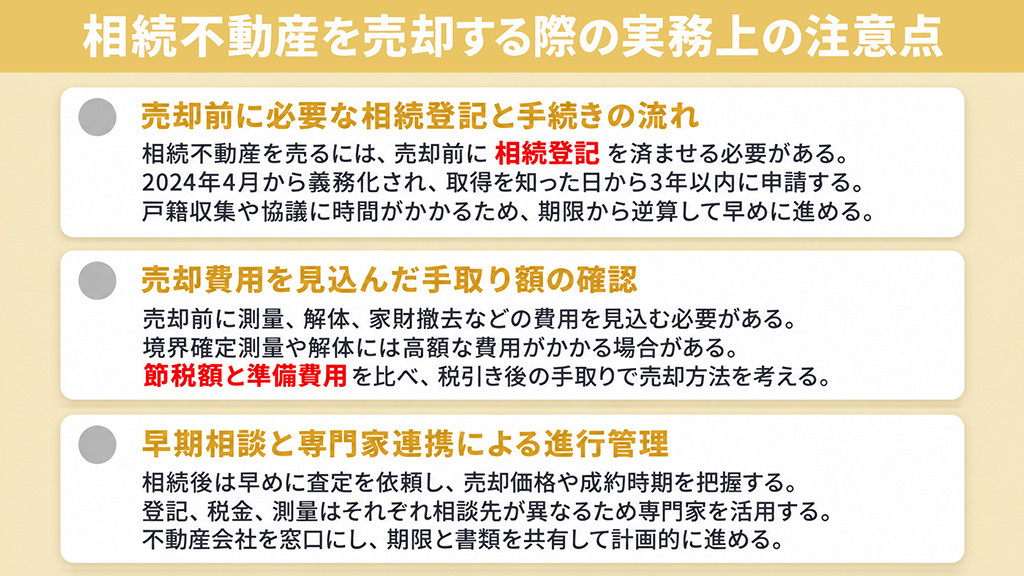
相続した不動産を売却するには、亡くなった方の名義から相続人の名義へ変更する相続登記を、売却前に済ませる必要があります。
相続登記は2024年4月1日から義務化され、不動産を取得したことを知った日から3年以内の申請が必要です。
戸籍謄本などで相続人を確認し、対象となる不動産を確認したうえで、必要に応じて遺産分割協議書を作成して法務局へ申請します。
登記後は不動産会社へ査定を依頼し、売買契約、代金決済、所有権移転へ進み、特例を使う場合は翌年に確定申告をおこないます。
戸籍の収集や話し合いに時間がかかることもあるため、売却期限から逆算して早めに準備しましょう。
売却費用と損益の比較
売却前には、測量や解体、家財の撤去などにかかる費用を見込み、税金を含めた最終的な手取り額を試算しておくことが大切です。
境界が不明確な土地では境界確定測量が必要になることがあり、費用は30万円から80万円程度が目安です。
木造住宅の解体は100万円から300万円程度、残置物の撤去は50万円から80万円ほどかかる場合があります。
さらに、建物を解体した場合は、建物滅失登記に関する費用も考えておく必要があります。
特例の準備費用と節税額を比べ、税引き後にいくら残るかを基準に売却方法を検討しましょう。
早期相談と専門家の活用
相続が発生したら、早めに不動産会社へ査定を依頼し、おおよその売却価格や成約までの期間を把握しておきましょう。
特例の売却期限までには、相続登記など売却に必要な手続きを進め、買主探しから譲渡までを終える必要があります。
相続登記は司法書士、税金や特例は税理士、境界確定測量は土地家屋調査士など、手続きごとに相談先が異なります。
相続不動産の売却実績が豊富な不動産会社を窓口にすると、専門家との連携や予定を整理しやすくなるでしょう。
担当者と期限や必要書類を早めに共有し、各手続きを計画的に進めることが大切です。
▼この記事も読まれています
親名義の空き家を売却する方法とは?認知症対策や注意点を解説
まとめ
一定の条件を満たす相続した空き家を3年以内に売却する場合、譲渡所得から最高3000万円を控除できる特例により大幅な節税が期待できます。
すでに納付した相続税の一部を取得費に加算して課税対象を減らす特例もありますが、空き家の特例とは併用できないため事前の比較が大切です。
売却の際は義務化された名義変更や事前費用の比較などが必要となるため、不動産会社や専門家へ早めに相談して期限内に計画的に進めると良いでしょう。
山口県の不動産売却・買取再販は株式会社リプラスにお任せください。
不動産売却をご検討中の方に向けて、リフォーム・リノベーションまで一気通貫の買取再販をご提案しております。
所有している不動産でお悩みごとがございましたら、ぜひ株式会社リプラスまでお問い合わせください。

株式会社リプラス
宇部市を中心として山口県(宇部市、山陽小野田市、下関市、山口市、防府市)、福岡県の一部を対象に、買取を主とした売買を専門にする不動産会社です。
相続や住み替え、不要不動産の処分など、さまざまな理由で不動産の査定のご依頼・ご相談を多くいただいております。
■強み
・自社買取のため高く早く現金化
・建物内が片付いていなくてもそのまま買取可能
・遠方で現地に行けない場合でも出張査定
■事業
・不動産売却(仲介 / 買取)

